
エネルギーM&Aで売却を考えるオーナーに必要なのは、会社の利益が誰のもとで、何年間、どの責任を伴って続くかを説明することです。発電設備、電力の販売契約、燃料の配送網、保守の技術者は、それぞれ異なる仕組みで価値を生みます。本記事では、公表された事例と業界動向を手掛かりに、事業価値の評価、売却条件、従業員と供給先を守る承継準備を具体的に整理します。
最初に押さえる判断軸
- 会社全体、発電設備、特定事業のどこを引き継ぐかを決める。
- 利益の額と、契約が続く期間、設備更新の支出を合わせて見る。
- 売却価格、実際の入金時期、保証解除、退任条件を一緒に比較する。
- 決済の翌日も、供給・保安・精算を続けられる相手と段取りを選ぶ。
この記事は、株式や事業の譲渡を検討する経営者向けです。発電事業の設備投資判断と、オーナーが会社を売却する判断を区別して解説します。公表事例は確認できた事実に範囲を限定し、価格計算の例は架空の条件として示します。制度と公表情報の確認日は2026年9月20日です。個々の認定、許認可、契約、課税関係は、実際の取引条件に合わせて確認してください。
エネルギーM&Aを考えるオーナーが、価格の前に決めること
「何年後に、どの責任から離れたいか」を言葉にする
売却理由が後継者不在でも、希望する終わり方は会社ごとに違います。すぐに経営から退くのか、取引先の引継ぎを終えてから退くのかで、相手に必要な体制が変わります。設備の管理を続けながら株式だけを譲る形もあります。まず、代表者としての判断、緊急時の指揮、資金繰り、取引先対応を分けてください。全てを「引継ぎ協力」と一括りにすると、売却後も想定以上の仕事が残りやすくなります。
エネルギーM&Aの希望条件は、金額、時期、供給先、従業員、自分の関与という五つの欄で整理します。優先順位を決める前に買い手と面談すると、相手の提案に合わせて基準が揺れます。たとえば価格を多少調整しても保安体制を維持したい場合は、その条件を先に示します。最初から全条件の確約を求める必要はありません。ただし、絶対に外せない条件と相談できる条件を区別すれば、比較する相手を選びやすくなります。
エネルギーM&Aでは、会社と発電所の売却を分ける
発電所を一つ保有する会社と、燃料販売や設備工事も営む会社では、切り離せる範囲が違います。発電所の収入だけを売却対象にしたくても、土地、融資、保守、管理者が会社全体と結び付くことがあります。買い手が欲しいものと、売主が譲れるものを同じ図に描きます。名義だけでなく、実際の運営に必要な契約や人員を含めて確認することが、売却対象を明確にする第一歩です。
| 検討する範囲 | 売主が整理する内容 | 相手との確認点 |
|---|---|---|
| 会社全体の株式 | 各事業の利益、借入、共通人員、関連会社との取引 | 会社に残る責任と、株主変更で必要となる手続き |
| 発電設備・発電事業 | 設備、土地利用、売電、認定、融資、運営費 | 譲渡する資産と契約、資金制約、継続運営の条件 |
| 販売・保守などの一事業 | 顧客契約、担当者、精算、共有システム、間接費 | 分離後に追加で必要な人員・費用と移行期間 |
| 増資による資本参加 | 資金の使途、出資比率、経営権、今後の投資 | 会社に入る資金と、既存株主への売却代金の区別 |
後継者がいる場合も、投資と経営の負担を分けて考える
親族や役員が経営を引き継げても、設備更新や調達資金まで担えるとは限りません。一方、外部資本を入れれば現在の役員が必ず残れるとも限りません。承継候補者の能力と、会社が必要とする資金を別に検討します。経営の継続を望む人材がいるなら、その役割、権限、報酬、投資承認の手順を買い手と共有します。「人がいるから売却不要」「売却するから人は不要」という整理では、選択肢を狭めます。
エネルギーM&Aの検討開始は、売却の約束ではない
情報を整理し、候補先の考えを聞く段階でも、会社の運営は続きます。売却が成立する前提で採用や修繕を止めると、引き継ぐ時点の収益力が落ちるおそれがあります。特に供給や安全に関わる仕事は、交渉の都合で先延ばしにできません。検討中に行う通常投資と、大きな事業変更を分けて管理します。買い手の希望を待つ事項を限定し、売却の成否にかかわらず会社が運営できる状態を維持します。
業界動向をエネルギーM&Aの売却判断へどう結び付けるか
エネルギーM&Aの判断に使う需要は、契約別収支へ置き換える
2026年4月公表の2024年度エネルギー需給実績の確報では、最終エネルギー消費は前年度比2.0%減でした。一方、エネルギー源別では都市ガスが3.2%増、電力が0.6%増です。全体の減少と、個別分野の増加が並存しています。発電電力量に占める再生可能エネルギーの割合は、水力を含め23.1%でした。出典は資源エネルギー庁「2024年度エネルギー需給実績(確報)」です。
この統計を、そのまま自社の売上成長率に使うことはできません。取引先の業種、地域、契約の料金条件によって、会社への影響が異なるためです。オーナーが準備したいのは、販売数量、単価、粗利、回収日数を顧客群ごとに並べた表です。販売額が増えていても、価格転嫁で名目売上が増えただけかもしれません。数量の増減と単価の変化を分けることで、買い手が判断できる成長の説明になります。
2040年度の政策上の見通しは、現在の実績と区別する
2025年2月に閣議決定された第7次エネルギー基本計画は、2040年を見据えた政策の方向を示しています。関連する需給見通しでは、発電電力量が1.1〜1.2兆kWh程度と想定されています。これは将来の見通しであり、現在の発電実績や個社の受注を示す数値ではありません。資源エネルギー庁「エネルギー基本計画について」と同庁による第7次計画の解説で確認できます。
政策上の追い風を価格に結び付けるには、自社がどの部分を担えるかを説明する必要があります。開発候補地を持つこと、稼働設備を保有すること、設備を保守することでは、利益になるまでの時間が異なります。売主は、計画段階、契約済み、建設中、稼働中の案件を分けて提示します。全てを同じ受注残として合算すると、必要投資や許認可の不確実性を見落とし、価格交渉で大きな認識差が生じます。
電力需要の見通しと、接続・運転の条件を同時に見る
電力の事業環境を確認する公的資料として、電力広域的運営推進機関は2026年度供給計画の取りまとめを公表しています。広域の計画は、個々の発電案件の事業採算を保証するものではありません。エネルギーM&Aでは、需要の見通しを参照しつつ、対象設備が接続できる条件、運転の制約、販売先との契約を別に確認する必要があります。
アドバイザーの見立てとしては、需要増加の説明よりも、自社が引き受ける制約を説明できることが交渉の強みになります。たとえば出力を制限される場合、発電量と収入にどの影響があるかを示します。設備更新を予定する場合は、停止期間の売上減も織り込みます。リスクを隠すより、条件を変えた場合の収支を比較できる方が、買い手にとって検討しやすい資料になります。
燃料販売は、販売量と地域サービスの収益を分けて示す
地域の燃料販売会社には、燃料そのものの販売に加え、機器の設置、点検、修理、住まいの相談などの取引がある場合があります。需要環境が変わる局面では、これらを一つの売上として扱わず、継続性と採算を分けます。設備の販売益を、毎年の燃料販売益と同じ性質で説明しないことが大切です。既存顧客との接点を新たな事業につなぐ構想も、必要な人員と費用を示して初めて検討可能になります。
買い手との営業地域の重なりは、配送の効率化につながる可能性があります。ただし、ルートをまとめた結果、緊急対応が遅れるなら持続的な改善とはいえません。距離、移動時間、保管場所、担当人数を確認し、節減できる費用と残すべき体制を区別します。売主が地域との関係を維持したい場合は、拠点の維持を希望する理由も数字と業務で説明します。感情だけに頼らない条件交渉が可能になります。
蓄電池やEMSは、設備名より収入を得る契約を確認する
蓄電池の保有、制御サービス、設備販売、運用の受託では、対象となる事業が異なります。複数の収入を計画する場合も、同じ設備の能力を同時に使えるか確認が必要です。計画上の売上を単純に足すと、運用上の制約が抜け落ちます。エネルギーM&Aの買い手へは、既存契約による収入と、今後獲得する予定の収入を分けて提示します。設備の劣化、保証、交換、制御の権限まで整理すると、事業の継続性が見えやすくなります。
エネルギーM&Aの再編価値を、相手が解決できる課題で説明する
規模の拡大には、調達、採用、監視、保安、資金管理を共同化できる可能性があります。しかし、買い手が大きいだけで、全ての課題を解決できるわけではありません。自社の課題ごとに必要な機能を挙げ、その機能を持つ相手を選びます。市場の注目が高い事業でも、顧客契約を引き継げず、必要人材が残らなければ成果につながりません。売却先選びを業種名や売上規模だけで終わらせないことが重要です。
エネルギーM&Aの売却方式と買い手を、事業の継続条件から選ぶ
株式譲渡の利点は、変更手続きの不要を意味しない
株式譲渡では通常、対象会社の法人格が維持されます。ただし、借入契約や取引契約に株主変更に関する条項があれば、その確認が必要です。事業ごとの法令や認定についても、株主変更の影響を個別に検討します。「会社が同じだから全てそのまま」と説明してしまうと、後から承諾や手続きが必要と判明した際に、決済日が動きます。売却方法を選ぶ時点で、変更による影響を一覧にします。
エネルギー会社の事業譲渡は、残る固定費まで見積もる
一事業を譲る場合は、売却対象の利益だけでなく、譲渡後の会社に残る費用を確認します。本社家賃、共通システム、管理者の人件費が残れば、売却前の部門利益を引いただけでは残存会社の収支を表せません。買い手側にも、新たな管理体制が必要となる場合があります。売主側の残存費用と、買い手側の追加費用を別に計算します。共通費をどちらが負担するか曖昧なまま価格を比べないことが大切です。
一部の株式を残すなら、退任までの道筋を設計する
過半数を譲って一部の株式を保有し続ける形では、将来の利益に参加できる可能性があります。一方、配当、追加出資、残る株式の売却、経営への関与について合意が必要です。最初の譲渡価格だけを見て決めると、残る持分の換金時期が定まらないことがあります。どの条件で残る株式を売れるか、誰が価格を決めるかを検討します。合意したい退任時期と、持分の保有期間も合わせて考えます。
事業会社と資金提供者では、補える機能が違う
事業会社には、既存の人員や拠点、顧客、調達先を共有できる可能性があります。資金提供者を相手とするエネルギーM&Aでは、設備投資や追加買収の資金、経営管理の支援が論点になります。どちらも個々の相手により提供できる機能は異なります。オーナーが完全退任したい場合は、資金があるかに加え、現場運営を誰が担うかを確認します。相手の区分を先に決めるより、退任後に不足する機能から候補を考えます。
供給の継続を条件にするなら、測定できる項目にする
「地域を大切にする」「従業員を守る」という表現だけでは、売却後の運営判断を共有できません。保安の当番、緊急時の受付、主要取引先への対応、一定期間の配置など、具体的な業務へ置き換えます。事業環境の変化に応じて見直す必要がある事項は、その手順も決めます。実施が難しい約束を並べるより、責任者と確認方法を持つ条件の方が、売主と買い手の双方にとって運用しやすくなります。
記事の読み進め方を、自社の課題に合わせる
次の事例章では、売却、資本参加、事業譲渡を区別して、取引で何が移ったかを確認します。続く評価章では、契約と現金収支を踏まえた価格の考え方を整理します。後半では、資料の準備、制度上の手続き、契約交渉、引継ぎを扱います。発電事業なら契約の残り期間、販売事業なら調達と回収、保守事業なら人員と対応義務を意識して読むと、自社で先に整えるべき情報が明確になります。
エネルギーM&Aの公表事例を、売却条件の違いから読む
エネルギーM&Aの売却側では、同じ業界の成約例でも、引き継いだものを確かめる必要があります。顧客へ燃料を届ける会社と、発電設備を持つ会社では、収益を維持する条件が異なります。さらに、充電サービスや監視ソフトには、設備を所有せずに稼ぐ仕事もあります。ここでは六つの公表事例を取り上げます。会社の株式、運営する事業、成長に使う資金を区別し、自社が何を譲るのかを考えます。
公表事実は各事例の冒頭にまとめました。その後の分析は、売却準備に役立てるための一般的な見解です。個別取引の交渉内容を示すものではありません。また、取り上げる取引は2021年から2022年のものです。当時の事業計画と、実行が確認できた取引を分けて記載します。現在の相場を示す事例集ではなく、譲渡する範囲と、譲渡後に残る責任を考えるための比較として読んでください。
事例1:Misumiと石井商店に見る、LPガス販売網の承継
公表事実:ガス販売会社の株式を取得
確認できる事実。Misumiは2022年5月12日に株式取得を決議し、同月25日に石井商店を子会社化しました。石井商店は宮崎県を主な営業地域とし、LPガスや関連器具を販売する会社です。取得した議決権の割合は100%でした。石井商店の子会社であるエスジー宮崎も、Misumiの間接保有の子会社となりました。有価証券報告書では、取得対価を相手方との合意により非開示としています。
エネルギーM&Aでは、販売区域と対応力を一緒に示す
売主への分析。LPガス事業を説明する際は、顧客数と営業範囲を重ねて見るべきです。契約が多くても、配送先が遠く分散していれば負担が増えます。逆に近い場所に顧客が集まれば、追加の取引を受けやすくなります。ただし、買い手の拠点と近いだけで利益が増すとは限りません。既存の配送時間や車両の余力まで照合して初めて、統合後の運営を具体化できます。地図は、顧客数の説明に欠ける距離の情報を補います。
その地図には、担当者が現場で負う役割も加えます。検針、器具の相談、配送、保安上の対応は、同じ人が担うとは限りません。委託先が処理する仕事と自社の判断が要る仕事を分けます。引継ぎ後も対応できる人がいるか、地域ごとに確認するためです。販売担当の顧客対応力を評価していても、緊急時の判断が社長だけに集中していれば課題は残ります。売主が退く条件は、営業の引継ぎだけでは決まりません。
器具販売の利益を、ガスの継続収益に混ぜない
ガス販売と器具販売には、異なる利益の出方があります。定期的な供給から生まれる粗利益と、給湯器などの更新で生じる利益を分けて示します。器具の販売が集中した年度は、翌年も同じ利益が出るとは限りません。また、取り付け工事の費用や、その後の対応費も確認します。ガス供給の契約が継続していても、器具部門の採算は別に変動します。事業を分けて説明すれば、一時的な好調を恒常的な利益と誤解されにくくなります。
顧客宅に設置した設備については、帳簿と実態を結びます。誰の所有物か、どの契約に基づく設備かを確かめます。取得時期や回収状況も、譲渡の説明に関わります。設備の数だけをまとめても、将来の支出や精算の要否は分かりません。顧客ごとの契約条件を調べ、事実と確認中の項目を整理します。ここで挙げた確認は一般的な売却準備です。石井商店に個別の問題があったことを示すものではありません。
売主が答えたい問い:社長が不在でも供給を支えられるか
準備に使う問い。自社の担当者に、繁忙日に対応が重なる状況を説明してもらいます。配送の遅れと器具の不具合が同時に起きた場合、誰が優先順位を決めるのでしょうか。その判断を買い手に渡せるかを考えます。次に、親会社と子会社があるなら、それぞれの仕事を明記します。株式をまとめて譲る場合でも、両社の契約や現場での責任は同一とは限りません。組織図と仕事の担当表を重ねると、承継の対象が伝わります。
事例2:エネルギーM&Aで考える、糸魚川発電の株式64%取得
公表事実:株式の取得と燃料転換の計画は別
確認できる事実。イーレックスは2022年8月1日、糸魚川発電の株式取得を公表しました。電源開発が保有する株式の全てで、対象会社の株式総数の64%に当たります。契約日は同年7月28日です。後続の会社説明資料でも、8月1日の譲渡完了が確認できます。残る36%は太平洋セメントの持分です。公表では、既設の石炭火力にバイオマス燃料を混焼・専焼する構想を示しました。株式取得時点で転換済みとは扱いません。
現状の設備価値と、改造後に見込む利益を分ける
売主への分析。既存の発電所は、稼働実績と将来の改造余地を別々に説明します。現在の出力を支える設備があることと、別の燃料で同じ採算を得ることは異なります。燃料を変えれば、搬入、保管、投入、灰の処理にも影響します。改造費だけを用意すれば済むとは限りません。売主が転換後の利益を主張するなら、技術上の前提と燃料調達の見通しを示します。未確認の効果は、現行事業の実績に上乗せしない考え方が必要です。
設備の停止期間も、投資計画の一部です。改造工事の代金に加え、運転できない期間の収入減を見込みます。燃料の試験や調整に要する時間もあります。買い手が工事を実施するなら、実施時期によって回収計画が変わります。売主は、通常の点検で必要な停止と、成長投資のための停止を分けます。どちらも一括して「将来費用」とすると、現状を維持する支出まで、拡張のための任意の支出に見えてしまいます。
過半数の取得でも、他の株主との関係が残る
この事例の64%は、会社全体の100%ではありません。他の株主が残る取引では、追加投資や利益配分の方針も重要になります。どの事項を誰が決めるかは、保有割合だけで判断できません。定款や株主間の契約、融資条件などを調べます。共同で事業を続ける前提なら、新しい株主と既存株主の役割を説明する必要があります。取得割合が近い他社の事例を見つけても、同じ決定権や拒否権があるとは扱えません。
また、公表の事業概要にある20億円は資本金です。株式の取得価格ではありません。今回参照した発表には、取得対価や評価倍率の記載がありません。資本金に取得割合を掛けても、実際の売買代金は求められません。発電所の出力に別案件の単価を掛ける方法も、設備の状態や収入条件をそろえなければ比較が困難です。公表数字の意味を先に確認することが、希望価格を根拠のない計算で固めないための出発点になります。
売主が答えたい問い:どこまでを現在の実績として渡すか
準備に使う問い。自社の説明資料にある収益は、今の燃料と設備で生まれるものですか。それとも、改造や契約の変更が前提ですか。二つを分け、費用を払う主体も記します。買い手による燃料調達の改善を期待する場合は、実現前の見込みと示します。さらに、改造が遅れた場合の運転方針を用意します。現状の事業を続ける選択肢が説明できれば、将来計画の可否だけで売却交渉全体が止まる事態を避けやすくなります。
事例3:HTBエナジーの全株式譲渡と、電力小売の調達負担
公表事実:契約の締結後、5月20日に譲渡が完了
確認できる事実。エイチ・アイ・エスは2022年4月28日、HTBエナジーの全株式をHBDへ譲る契約を公表しました。対象は電力小売を営む100%子会社です。同年の四半期報告書では、5月20日の譲渡完了を確認できます。契約発表は、調達価格の高騰などを背景に挙げています。譲渡価格は守秘義務により非開示です。また、代金は複数回に分けて受領する予定とされました。株式の移転日と代金の全額回収を区別する事例です。
エネルギーM&Aで小売会社を見るときは、販売量だけで判断しない
売主への分析。小売会社では、電気を多く売ることが、そのまま利益の増加になるとは限りません。顧客への価格を一定期間固定し、仕入価格が動けば、販売量が増すほど資金負担が増える場合があります。月間の平均単価だけでは、その構造を十分に捉えられません。売主は、どの時期の販売をどの契約で調達しているかを整理します。価格の高い時間帯に需要が集中するかどうかも、契約群の特徴として示す必要があります。
評価のためには、悪い月を除外する前に、その原因を調べます。一時的な市場の変動でも、同じ仕組みなら再発し得るからです。調達先を変えれば解消するのか、販売条件の変更が必要なのかを分けます。契約の更新まで時間がある場合は、その間の負担も残ります。正常な利益を説明する際は、過去の損失を戻すだけでは不十分です。改善策が実行できる時期と、それまでに必要な資金を一緒に示すほうが、検討の前提が明確になります。
売却代金の総額と、オーナーが使える時期を分ける
代金の分割受領が予定される取引は、退任後の資金計画にも影響します。契約に記した金額と、決済時に受け取る金額は一致しない場合があります。将来の支払いが固定されているのか、条件を満たした場合に限るのかも重要です。本事例の公開情報だけで、未公表の条件は分かりません。自社の売却では、支払期日、条件、支払いを確保する方法を確認します。分割払いと業績連動の追加代金を、同じ意味で説明しないことも必要です。
小売事業の支払資金と、株主への売却代金も分けます。譲渡先が事業の運転資金を支えることと、株主が対価を得ることは別の資金移動です。会社への資金供給を条件に含めるなら、いつ、誰が、どの形で負担するかを示します。ここが曖昧だと、譲渡額の見た目は大きくても、追加負担で受取額が減ることがあります。エネルギーM&Aの条件比較表には、株式代金だけでなく、会社に残す資金や株主貸付の扱いも並べておくべきです。
売主が答えたい問い:引渡しまでの価格変動を誰が負担するか
準備に使う問い。交渉の途中で調達価格が上がったとき、どの資料を更新しますか。月次決算を待つだけでは、影響の把握が遅れる場合があります。販売予定量と調達済みの量、追加調達が必要な部分を分けて確認します。次に、実行日までの資金需要を見積もります。譲渡後の計画が整っていても、その日まで供給を続ける資金が不足しては進められません。需要の増減を織り込んだ資金表が、取引日を現実的に決める材料になります。
エネルギーM&Aでは、運営事業と成長投資の対象も見極める
事例4:ENEOSが引き継いだEV充電サービスの運営
公表事実:約4,600基の充電器を対象に運営を開始
確認できる事実。ENEOSは2022年6月6日、NECから承継したEV充電サービスの運営開始を公表しました。事業譲渡契約に基づくもので、対象は約4,600基の充電器です。運営と管理はENEOSが引き継ぎ、システムはNECが継続して提供すると説明されています。取得対価は、この発表に記載されていません。また、運営台数の公表だけでは、充電器本体や設置場所の全てを買い取ったとは判断できません。
運営を引き継いでも、設備や仕組みを全て持つとは限らない
売主への分析。充電サービスは、設備、設置場所、利用者との接点、運営システムが組み合わさる事業です。各要素の所有者や契約相手が違うことがあります。売主は、「充電事業を譲る」という一文を分解します。料金を受け取る権利、設備を使う権利、修理を手配する役割を分けて説明するためです。設備の台数は分かりやすい指標ですが、その台数からどの収入を得られるかは、契約の組合せによって変わります。
システムの継続利用が必要なら、その費用と期間も評価に影響します。買い手が別の仕組みに移す計画でも、移行日までは元のサービスが要る場合があります。利用者の認証や決済がつながらなければ、設備が動いていても利用できません。旧提供者への支払いと、新しい仕組みの導入費が重なる期間も考えます。システムが継続提供されることを、無償かつ無期限に利用できる意味へ広げないことが、事業範囲を説明する際の注意点です。
エネルギーM&Aの運営台数は、稼働と収益の内訳で補う
エネルギーM&Aで自社を説明する資料には、稼働中、修理待ち、更新予定の設備を分けて載せます。登録上の台数と、利用者が使える台数が同じとは限らないためです。利用が少ない拠点でも、設置先との関係や地域での役割が重要な場合があります。その価値は利用回数だけでは説明できません。一方で、役割が重要という理由だけで採算を省くこともできません。拠点別の収入、設備を維持する支出、契約の残り期間を並べると、残す理由を具体化できます。
将来の撤去や入替えも、対象の確認に含めます。設置先との契約が終わるとき、誰が工事を手配し、費用を払うのかを確かめます。設備のメーカー保証と、利用者へのサービス上の約束も別です。故障が保証で直っても、連絡対応や現地手配の費用が残る場合があります。売主は、請求されていない費用も含めて担当業務を洗い出します。運営の報酬を評価するには、その報酬でどこまでの仕事を引き受けているかが必要だからです。
売主が答えたい問い:故障した夜に誰が利用者へ答えるか
準備に使う問い。充電が途中で止まったとき、利用者への返答と設備の復旧を誰が担いますか。設置先、運営会社、システム会社の連絡が途切れないかを確認します。次に、売却後も売主側へ残す業務があるかを調べます。一部を継続して提供するなら、期間や報酬を決める必要があります。事業譲渡後に運営だけが移り、問い合わせが元の社員に集中する状態を避けるため、引渡し時の担当範囲を業務ごとに示します。
事例5:フォレストエナジーの増資は、株主の売却とは異なる
公表事実:14億円の第三者割当増資と資本業務提携
確認できる事実。フォレストエナジーは2022年5月17日、総額14億円の第三者割当増資を実施したと発表しました。東京センチュリーとの資本業務提携も公表しています。両社の共同発表では、増資のうち8億円を東京センチュリーが引き受けると説明しています。対象は地産地消型の木質バイオマスなどを手掛ける会社です。発表された14億円は会社への調達資金であり、既存株主への売却代金や会社全体の価値を表す金額ではありません。
エネルギーM&Aの目的を、退任と事業拡大に分けて考える
売主への分析。オーナーが目指す結果によって、適した資金の入れ方は変わります。会社の建設資金を増やしたい場合と、保有株式を売って退任したい場合は、必要な取引が異なります。増資で会社の資金が増えても、それだけでオーナー個人が現金を得るわけではありません。株式譲渡と増資を組み合わせる場合も、どちらに幾ら使うかを分けます。「資本提携をする」という説明だけで、退任後の生活設計まで決まったと考えないことが大切です。
また、増資額だけから会社の評価額を逆算できません。出資後の持分割合や株式の条件が必要です。同じ調達額でも、議決権や将来の取り決めによって意味が変わります。既存株主の保有割合は、新しい株式の発行で低下し得ます。それでも事業の成長を選ぶのか、経営への関与を維持したいのかを整理します。この事例では、参照した発表に基づいて資金調達を説明しています。公表されていない持分条件や評価倍率は推定していません。
建設を増やす前に、燃料と熱の利用先が支えられるかを見る
木質バイオマスの成長計画は、発電設備の設置数だけでは測れません。地域から燃料を集める範囲と、運搬や保管の負担が関わります。供給を担う事業者の能力を超えて設備を増やせば、調達の競争が起きる可能性もあります。売主は、既設の設備に必要な燃料と、新設分に必要な燃料を分けます。既存の取引先が増加分も供給できるという前提は、確認が必要です。成長資金の確保と、成長を支える現場条件の確保は別々に進めます。
熱も利用する計画では、熱の需要がある時期を調べます。電気を作る側の都合と、熱を使う側の操業日が一致するとは限りません。契約量に加え、実際の使用量や季節の偏りを確認します。顧客の設備が止まった場合に、発電や熱の処理をどうするかも検討事項です。投資家に見せる計画では、発電量と熱利用量の見込みを分けて示します。熱を使えるはずだという想定を、既に確保された収入として扱わないことが、計画の信頼性を支えます。
売主が答えたい問い:資金が入った後に経営の負担は減るか
準備に使う問い。資本参加を受けた後、社長の仕事はどう変わりますか。発電所が増えれば、採用や現場管理の判断は増えるかもしれません。退任が目的なら、資金以外に誰が経営を引き受けるかを確認します。事業拡大が目的なら、新しい株主に求める営業、開発、資金の役割を言葉にします。調達した金額と期待する支援を混同せず、契約で決める事項と協議する事項を分けます。資金が入るだけで承継が完了するわけではありません。
事例6:東芝系によるEtaPRO事業の取得と、発電を支える技術
公表事実:取得対象はソフトと顧客契約、サービス、人員
確認できる事実。東芝エネルギーシステムズは2021年10月5日、EtaPRO事業の買収完了を公表しました。同年5月の契約に基づき、米国のグループ会社を通じて取得したものです。対象には、ソフトの商標と知的財産、全ての顧客契約が含まれます。保守や遠隔監視のサービス、関連拠点と人員も対象と説明されています。売主企業全体や発電所の取得ではありません。この発表に取得対価と評価倍率の記載はありません。
エネルギーM&Aでは、設備を持たない技術会社も対象になる
売主への分析。発電を支える会社の価値は、所有する発電容量では説明できません。顧客がどの判断に技術を使い、どの契約で対価を払うのかが重要です。監視ソフトを提供する場合、発電所を操作する権限まで持つとは限りません。異常を見つける仕事と、停止や修理を決める仕事を分けて説明します。契約で約束する機能や対応時間が明確なら、買い手は継続する責任を理解できます。導入先の数だけで価値を示さない姿勢が必要です。
知的財産を説明する際は、ソフトを作った経緯を確認します。自社開発の部分と、他社から利用許諾を受けた部分を分けます。顧客向けに追加した機能にも、利用範囲の制限があるかもしれません。実際に動くプログラムがあることと、買い手が同じ条件で利用できることは同じではありません。開発委託の契約や利用条件を整理します。機密性の高い内容は開示の段階を決め、検証に必要な情報を管理して渡す考え方が適しています。
継続収入から、更新と障害対応に使う費用を差し引く
年間契約が続くサービスでも、売上がそのまま安定利益になるとは限りません。顧客設備や接続環境が変われば、改修が必要になります。問い合わせの多い顧客と少ない顧客では、対応に使う時間も違います。売主は、保守料と契約更新率に加えて、対応工数を説明します。追加機能の費用を顧客へ請求できるかも確認します。契約書上は継続課金でも、多くの無償作業に支えられているなら、その負担を評価に含める必要があります。
技術者の引継ぎでは、人数よりも担当できる領域を見ます。障害の原因を調べる人と、顧客の運用を理解する人が別の場合があります。遠隔監視のサービスなら、通知を受けて判断する仕組みも関係します。作った本人だけが修正できる部分が残っていないかを確かめます。そのうえで、後任が検証できる環境と記録を整えます。コードの保管場所を伝えるだけで、サービス全体が引き継げるとは限りません。技術と運用の両方を渡す準備が必要です。
売主が答えたい問い:顧客が契約を続ける理由を説明できるか
準備に使う問い。顧客は自社の何を評価して契約を続けていますか。分析の精度なのか、既存設備との適合なのか、担当者の対応なのかを確かめます。更新のたびに追加対応が必要なら、その費用も示します。次に、買い手が持つ別の技術と組み合わせる際の制約を確認します。買い手の販売網で導入先が増える可能性はあっても、契約や開発の条件を無視して横展開はできません。継続する理由と拡大を妨げる条件を、対で説明しましょう。
六つの事例を、自社のエネルギーM&Aの条件へ置き換える
引き継ぐもの、必要な支出、資金を受け取る人を揃える
比較を始めるときは、事業の呼び名より、買い手へ渡すものを具体化します。LPガスでは配送や対応を含む販売体制、発電では設備と運転の条件、小売では調達と販売の組合せが重要です。充電サービスなら運営権限と外部システムへの依存、技術サービスなら権利と人員が関わります。この違いを省いて、売上規模が近い会社の取引を探しても、価格の説明にはつながりません。対象と責任が近い部分だけを、自社の検討へ取り入れます。
| 公表事例の区分 | 売主が自社で確かめる中心点 | 読み違えやすい数字 |
|---|---|---|
| LPガス会社の株式取得 | 配送区域と供給を支える人員・契約 | 顧客数だけでは配送費用は分からない |
| 発電会社の株式64%取得 | 既存設備と将来投資、残る株主との関係 | 資本金20億円は取得価格ではない |
| 電力小売会社の全株式譲渡 | 調達負担と実行までの資金、代金の受領時期 | 譲渡額と実行日に受け取る額は別になり得る |
| EV充電サービスの事業承継 | 運営とシステムの責任、設置先との契約 | 運営台数は設備の所有台数と同義ではない |
| 木質バイオマス会社の増資 | 成長資金の使途と、経営を担う主体 | 調達14億円は株主の売却代金ではない |
| プラント監視事業の取得 | 知的財産、顧客契約、開発と運用の継続 | 導入設備の容量は自社保有の発電容量ではない |
この比較から、売主が作る最初の資料も変わります。設備中心なら、更新の支出と停止の見込みを説明します。契約中心なら、提供する内容と費用が変わる条件を示します。人の判断が収益を支えるなら、担当を代えられる範囲を明記します。一つのエネルギーM&Aに複数の要素がある場合は、部門ごとに整理します。例えば、発電所を持ちながら保守も請け負う会社では、発電の利益と他社へのサービス利益を一つの指標だけで説明しないほうが実態を伝えられます。
エネルギーM&Aの買い手に求める役割を、具体的な仕事で示す
買い手を選ぶ基準は、自社が引き継げない仕事から考えると明確になります。燃料を安定して調達したいのか、設備の更新資金を確保したいのか、運用を担う人を増やしたいのかを分けます。買い手の規模が大きいだけでは、必要な支援を得られるとは限りません。相手が実際に担当する部署や投資の判断方法を確認します。期待する効果を、譲渡直後に必要な対応と、中長期で検討する施策に分けることも、条件を詰めるうえで有効です。
最後に、売主自身が受け取るものを整理します。代金の額、受領する時期、退任の時期、残す役割は、それぞれ別の条件です。会社への増資を優先すれば、オーナーの現金化は後になることがあります。株式を全て譲っても、一定の引継ぎ業務が残る場合があります。事例は、その選択肢の違いを考える材料です。未公表の倍率を補って目標価格を決めるのではなく、自社の供給と収益を次の経営者が維持できる条件を、交渉できる言葉へ整えていきます。
エネルギーM&Aの価格は、何を保有し、どの責任で利益を得るかから考える
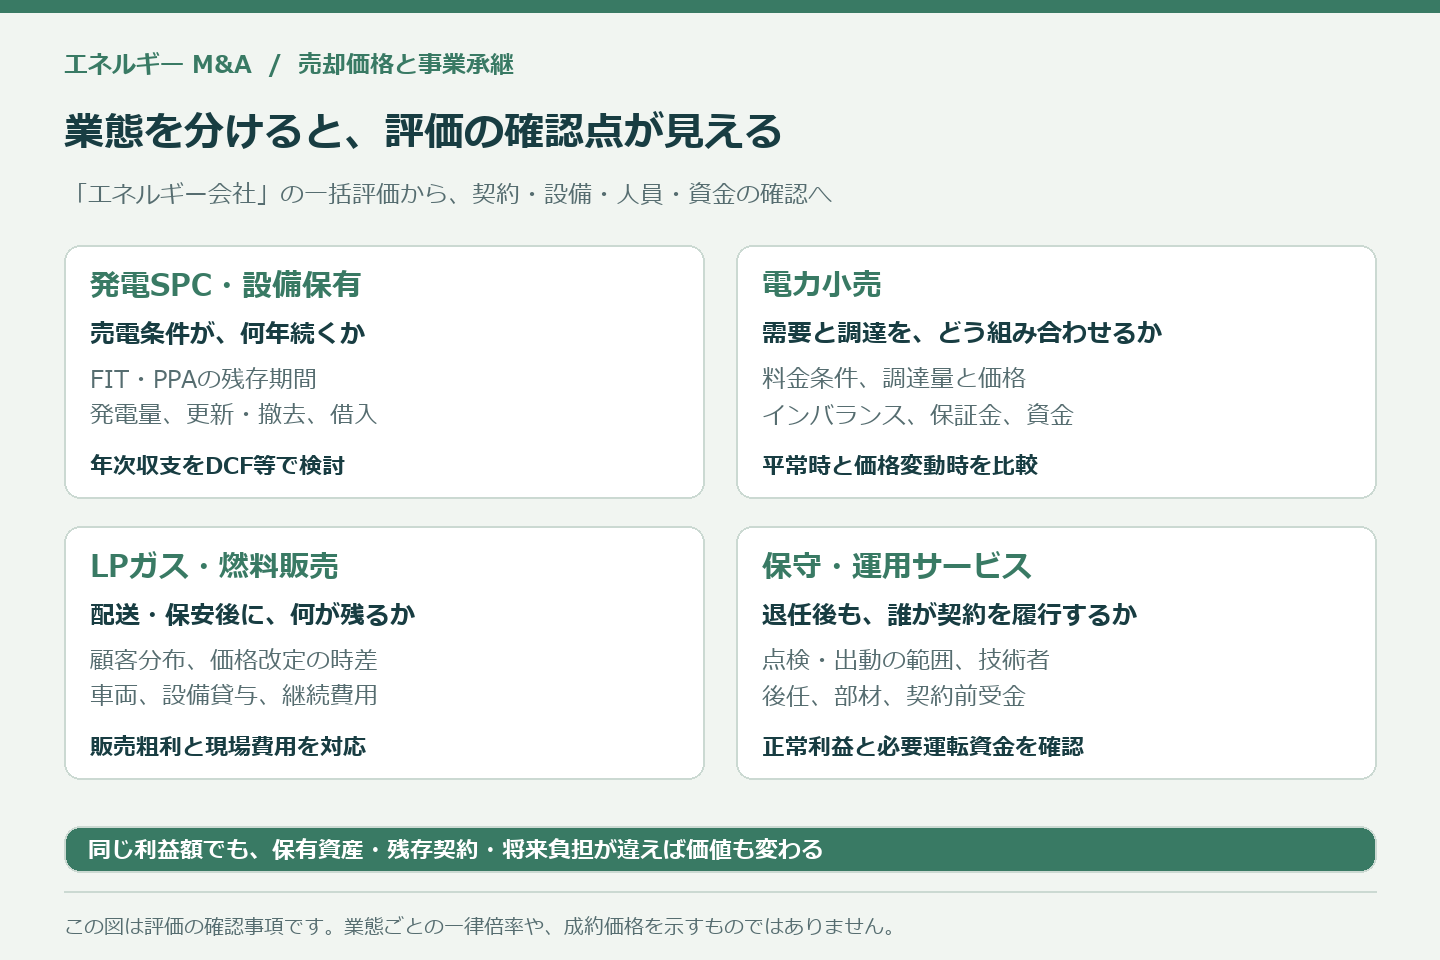
同じ売上でも、発電と販売と保守では価値の源泉が違う
エネルギーM&Aでは、業種名だけで評価倍率を選べません。発電設備を所有する会社は、設備と売電契約から収入を得ます。小売会社は調達価格と販売条件の差を管理します。燃料販売会社は配送網や顧客との関係を持ち、保守会社は人員と対応体制で収益を生みます。まず自社の利益を事業別に分けます。同じ利益額でも、必要な設備、追加資金、契約の残存期間が異なれば、引き継ぐ価値も負担も変わります。
複数の事業を営む会社では、部門利益の合計だけでは判断できません。本社の人員、倉庫、車両、借入を共用している場合があるためです。一部門を切り離すなら、単独運営で必要となる費用を見積もります。発電設備の管理を別部門が無償で担っていた場合も、その作業は消えません。売主は、部門を分けた数字と会社全体の数字をつなぎ、共通費の配分を変えただけで利益が増えたように見せないことが重要です。
発電SPCでは、設備の名義と出資持分の範囲をそろえる
特定の発電事業を担う会社をSPCと呼ぶ場合があります。評価では、その会社が設備、土地の利用権、売電契約のどこまでを持つか確認します。親会社が保有する権利や、別会社との保守契約が不可欠なこともあります。設備一式の購入と、借入を抱える会社の株式取得は同じ取引ではありません。出資比率、優先的な分配、親会社貸付なども整理し、提示額が設備価格なのか、全体の事業価値なのか、取得持分の対価なのかを確認します。
小売電気事業は、契約口数より調達条件との組合せを見る
顧客数が増えていても、売上単価と調達費の関係が不安定なら、利益を同じ水準で見込めません。固定料金、市場連動、燃料費等の調整条件を分けます。相対調達や市場調達の割合に加え、時間帯別の需要も確認します。冬の夕方に需要が偏る契約と、昼間の需要が中心の契約では、同じ年間販売量でも収支が異なります。買い手へ渡すべきなのは契約一覧だけでなく、その需要をどの費用と資金で賄えるかという説明です。
LPガス・燃料販売では、配送と保安を差し引いた利益を示す
燃料販売の粗利には、配送距離、充塡や保管、点検、緊急対応の費用が対応します。取引戸数が同じでも、顧客が密集する地域と広く点在する地域では、必要な人員や車両が変わります。価格改定が仕入上昇に追い付くまでの期間も確認します。設備貸与などの取引条件がある場合は、その費用をどこで回収しているかを整理します。過去の販売粗利をそのまま継続利益としないことが、売却価格の説明を安定させます。
LPガスの取引適正化では、料金の表示や設備費用等の扱いが見直されています。制度への対応によって、料金構成や費用の回収方法が変わる会社もあります。正常利益を作る際は、現在の契約と適用条件を確かめ、将来も同じ回収が可能かを検討します。すべての既存契約が同じ日に同じ内容へ変わると一般化しません。公的な説明は、資源エネルギー庁「LPガスの取引適正化について」で確認できます。
保守会社は、契約売上と出動の義務を同じ表に載せる
保守契約が毎年更新されても、その収入の大半を緊急出動が消費する場合があります。定期点検、監視、部品交換、故障診断、復旧工事のどこまでが定額料金に含まれるか確認します。契約更新率に加え、一件当たりの実作業時間や移動時間も示します。外部の協力先へ依頼できる範囲と単価も重要です。利益率の高さを説明する際は、点検を先送りしたために費用が少なかった年度と、効率が改善した年度を区別します。
エネルギーM&Aの企業価値と株式価値を、資金の帰属でつなぐ
本章では、営業に必要な資産と負担を伴う事業の価値をEVと呼びます。そこから株主へ帰属する価値を検討する際に、余剰現金や借入などを調整します。ただし、現金をすべてEVの外に置くか、一定の必要資金をEVの前提に含めるかは、評価と契約の定義によります。式だけを覚えるより、買い手が代金を払った翌日に、会社へどの資産と支払義務が残るかを確認してください。価格提案の比較も、その範囲をそろえて行います。
簿価純資産と設備の再調達額を、売却価格と同一視しない
設備の取得費が高くても、その金額を現在の買い手が支払うとは限りません。設備の残存性能、停止歴、利用契約、更新費用を確認します。反対に、償却が進んで帳簿価額が小さくても、収益を生む設備は存在します。時価純資産を検討する場合は、資産の換価性に加え、撤去や原状回復などの負担も扱います。稼働中の発電所を継続事業として評価する場面と、設備を解体して売る場面を同じ前提で比較しないことが必要です。
エネルギーM&Aの手法選択は、利益が続く期間に合わせる
評価には、純資産に着目する方法、類似企業や取引と比較する方法、将来の収益や現金収支を使う方法があります。どれか一つの結果が必ず成立価格になるわけではありません。契約の残り年数が価格に大きく影響する発電事業では、年ごとの収支を確認する意義が大きくなります。一般的な評価手法の区分は、中小M&Aガイドライン第3版にも整理されています。
エネルギーM&Aの評価対象は、希望価格より先に確定する
エネルギーM&Aの助言で重視したいのは、会社の強みを価格へ結び付ける前の範囲確認です。発電設備は会社所有なのか、個人所有地を借りているのか、保守員は別法人に所属するのかを図にします。株式を譲れば全て使えるという思い込みをなくします。買い手から設備や人員の不足を後で指摘されると、希望額の議論がやり直しになります。所有者、契約者、費用負担者を先に整理すれば、交渉の前提を共有しやすくなります。
エネルギーM&Aの現金収支を、契約期間と将来支出から読み直す
エネルギーM&Aで見るFIT残存期間と、設備年齢の違い
発電設備がまだ動くことと、現在の売電条件が続くことは同じではありません。認定内容、運転開始、調達期間、実際の契約を照合します。同じ発電量でも、評価日から何年その収入を見込めるかで価値は変わります。売却によって価格や期間が当然に有利な条件へ戻るとは考えません。期間終了後も運転を続ける計画なら、その時点の販売先、想定単価、追加投資を別に示します。現在の利益を無期限に延ばす予測は避けます。
FIPへ移行している事業では、売電収入とプレミアムの構造を確認します。FITと同じ固定収入として一括りにしません。市場での販売、相対契約、アグリゲーターとの精算条件によって、価格と費用の変動が異なるためです。制度の概要は資源エネルギー庁のFIT・FIP制度関連情報で確認できます。評価では制度名だけでなく、対象設備に適用される契約と認定を読みます。
PPAは、契約年数と確実な売上年数を区別する
長期のPPAがあっても、発電量の全てを同じ条件で買い取ってもらえるとは限りません。需要量、余剰電力、停止、解約、料金改定、環境価値の帰属を確認します。屋根を借りる形なら、建物の改修や解体が起きた場合も論点です。移設費を誰が払うか、契約を継続できるかで収支が変わります。売主は、長期契約という見出しだけでなく、契約が短くなる条件と費用が増える条件を、買い手へ説明できる状態にします。
環境省は、PPA等の第三者所有による導入に関する手引きを公表しています。地方公共団体向けの資料であり、民間の全契約へ同じ条件を当てはめるものではありません。契約条項を整理する参考として利用し、自社の契約は個別に確認します。環境省「PPA等の第三者所有による太陽光発電設備導入について」では、2026年3月の手引き等も案内されています。M&Aでは設備所有と電力購入の主体を混同しないことが大切です。
発電量の平年化では、好天の年だけを基準にしない
直近一年の発電実績には、日射、風況、停止、出力制御などの影響が含まれます。発電所ごとに実績と想定を比べ、差の原因を分類します。天候がよかったための増収を毎年の利益として扱うと、価格の説明が偏ります。一方、一度だけの修理停止を永久に続く減収とするのも適切ではありません。専門的な発電量評価を利用する場合も、その条件と不確実性を確認します。最大発電量と売却後に期待する収入を同じ数字にしません。
エネルギーM&AのDCFで、維持投資と拡張投資を分ける
DCFは、将来の現金収支を予測し、リスクに応じた割引率で現在価値へ換算する方法です。発電事業では、売電収入から運転維持、税金、必要な設備投資、運転資金の増減などを反映します。今の発電能力を維持する更新と、新しい設備を増設する投資を分けてください。増設後の収入を見込むなら、それに必要な支出や工期も対応させます。設備交換の費用を除外したまま、発電量だけを回復させる計画は成り立ちません。
事業全体の現金収支を評価する方法と、借入返済後に株主へ回る現金を評価する方法は区別します。前者では資金調達の支払を営業収支へ混ぜず、株式価値への調整で借入等を扱います。後者では株主向けの収支と対応する割引率が必要です。借入返済後の収支を割り引いたうえで、借入残高をもう一度全額引くと、同じ負担を重ねるおそれがあります。エネルギーM&Aの評価表には、誰に帰属する現金を評価しているか明記します。
契約終了後の価値は、更新できるという期待だけで置かない
発電設備の運転を契約終了後も続けるなら、土地利用、系統、販売、保守が継続できるかを確かめます。更新投資によって稼働期間を延ばす場合も、許認可や契約の手続が必要になることがあります。評価では、確認できた継続案と未確定の案を分けます。継続しない想定なら、残る設備の処分や撤去を見込みます。事業終了時点へ根拠の薄い大きな価値を置くと、それまでの慎重な収支分析が意味を失いかねません。
廃棄積立と撤去費用は、使える時期まで対応させる
廃棄等費用の積立がある事業では、その残高を自由な余剰現金と同じに扱いません。取り戻せる条件や使途を確認します。積立額が実際の撤去費を全て賄えるとも限らないため、現地条件に沿った費用見積りが必要です。将来の積立、取戻し、撤去支出を同じ収支表へ置くと、費用の二重計上を防ぎやすくなります。残高を価格に足しながら、対応する負担を無視する説明も避けます。
制度の対象や積立方法は、資源エネルギー庁「廃棄等費用積立ガイドライン」で確認します。発電設備の所有者が負う撤去と、保守会社が契約で受ける撤去作業は別の立場です。保守会社に作業能力があっても、所有者の積立金が保守会社の資産になるわけではありません。売主は、設備ごとに負担する主体と利用できる資金を対応させて説明します。
エネルギー小売の正常利益は、値差と数量を別々に検証する
小売の利益が大きく増えた年は、顧客獲得、料金改定、調達価格の低下を分けて分析します。特定の相場局面で生じた利益をそのまま標準年へ置きません。販売量が増える場合も、追加で調達する電力の価格が既存分と同じとは限りません。インバランス、託送、環境価値等の必要な費用を対応させます。年度平均だけでなく、資金負担が集中する月や時間帯を確認すると、表面の利益率では分からない条件が見えてきます。
価格変動への備えでは、契約やヘッジの有無に加え、数量と期間が需要に合っているかを確認します。保証金の追加負担も資金計画へ入れます。経済産業省の市場リスクマネジメントに関する参考事例集は、事業内容や規模によって手法が異なることを前提にしています。買い手が大きな会社であることだけを、対象会社の損失や資金不足がなくなる根拠にはしません。
補助金と保険金は、会計上の場所を確認してから正常化する
補助金や保険金を一律にEBITDAから引くのは正確ではありません。まず営業利益に含まれているか、設備取得や損失処理とどう対応するか確認します。営業外や特別損益で計上されている金額を、営業利益起点の指標から再び引くと誤差になります。一時的な損失の補塡であれば、対応費用の扱いもそろえます。補助制度の継続を予測する場合も、採択や交付が未確定の収入を、決まった利益として説明しません。
エネルギーM&Aの正常利益には、買収後も必要な費用を入れる
オーナーが無報酬で行う巡回、監視、事故対応があるなら、退任後の担当と費用を見積もります。親族所有の土地や建物を低額で利用している場合も、継続条件が必要です。給与の減額だけを加算して後任費用を入れなければ、引継ぎ後の利益を表しません。アドバイザーとしては、売却前の決算を整えることに加え、売却後最初の一年を誰がどう運営するかを確認したいところです。その体制を正常利益へ反映します。
エネルギーM&Aの架空モデル:保守会社の正常利益から株式価値へ
主例は発電所を保有しない保守会社に限定する
ここからは、太陽光設備や需要家設備を保守する架空の会社を使います。会社は発電設備や発電SPCを保有せず、電力小売や燃料販売も行っていません。持つ資産は点検機器、交換部材、契約に必要な資金などです。株式の全てを譲渡する仮定とします。説明用の数字であり、実在企業の決算や成約実績ではありません。発電会社を売るオーナーが、この保守会社の倍率や資金条件をそのまま自社へ使うことは避けてください。
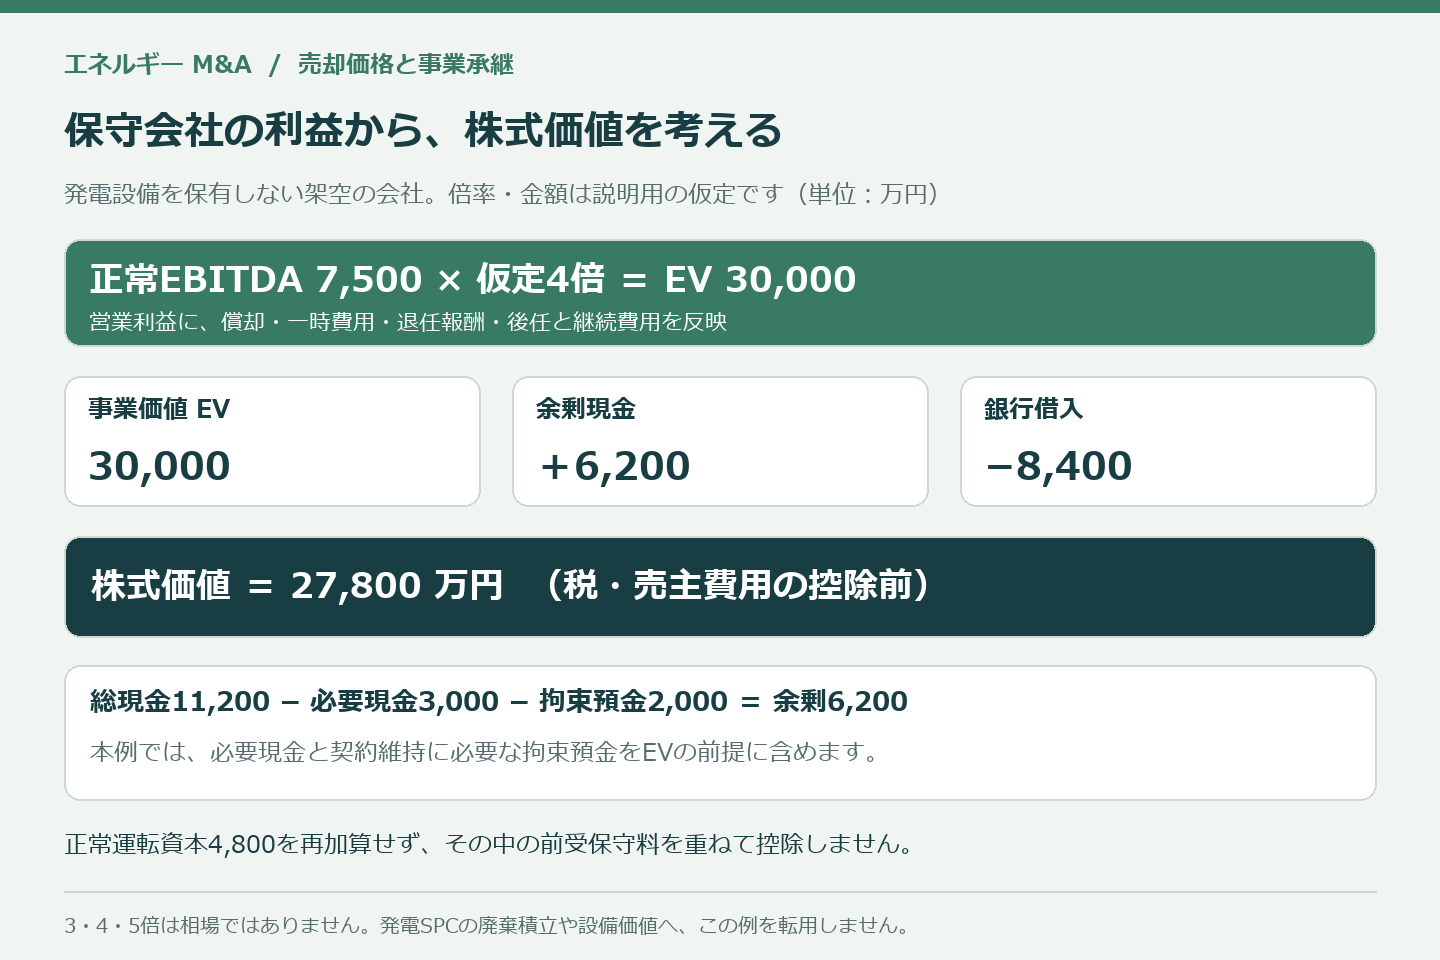
正常EBITDA7,500万円へ至る調整を明細化する
営業利益を6,600万円とし、その費用に含まれる減価償却費1,100万円を足します。再発しない事務所移転費700万円と、退任で不要となる報酬1,300万円も加えます。一方、後任の管理・技術業務に1,500万円が追加で必要です。通常必要な研修や定期診断の費用不足700万円も差し引きます。結果は7,500万円です。調整項目は互いに別の対象とし、同じ費用を異なる名前で二度扱わない前提です。
| 項目 | 増減 | 確認する内容 |
|---|---|---|
| 決算上の営業利益 | 6,600 | 保守契約と作業原価が対応している |
| 減価償却費 | +1,100 | 営業利益に含まれる金額 |
| 一度限りの移転費 | +700 | 繰り返す費用ではない |
| 退任で不要となる役員報酬 | +1,300 | 引継ぎ後に残さない役割分 |
| 後任の管理・技術費用 | -1,500 | 既存人員の費用に含まれない |
| 研修・定期診断費の不足 | -700 | 通常の業務継続に必要な経常費 |
| 正常EBITDA | 7,500 | 6,600+1,100+700+1,300-1,500-700 |
正常化の加算は、請求書と業務の終了で裏付ける
移転費700万円を加算できるのは、今回限りで、その後の通常費用に残らないという仮定があるためです。毎年拠点を開設する会社なら、似た支出が繰り返す可能性があります。役員報酬も、売却後に顧問料として残る部分は除けません。買い手へは、費目だけでなく、担当した仕事と継続の要否を示します。正常利益は売主の希望へ近づける計算ではなく、承継後の営業費用をそろえるための計算として扱います。
維持投資を差し引くと、使える現金の見え方が変わる
この会社に年間1,900万円の維持投資が必要と仮定すると、EBITDAとの差は5,600万円です。ただし、この額も税引後の自由な現金ではありません。税金や運転資金の増加などをまだ反映していないためです。点検機器の更新と、正常化で控除した研修・診断の経常費は別の対象です。両者を混ぜず、どの支出が費用で、どの支出が設備投資なのかを確認します。償却費を足したことによって更新の必要性まで消えるわけではありません。
現金1億1,200万円の全額を、価格へ足さない
総現金は1億1,200万円とします。うち3,000万円は給与や外注費を払うための必要現金です。別の2,000万円は、保守契約の維持に必要な拘束預金とします。本例では、この二つを営業資産としてEVの前提に含めます。自由な余剰現金は6,200万円です。この定義は説明用の取り決めで、全取引の共通規則ではありません。拘束預金は発電所の廃棄積立とは別で、解除や配当が可能になるとは仮定していません。
拘束されたお金をどう評価するかは、制限の内容で変わります。契約を続ける限り必要なら、買収後もその状態を維持する計画になります。特定の借入返済で解除されるなら、返済と解除を一組で検討します。将来返還される保証金なら、時期と条件も重要です。口座の名義が対象会社であることだけで、売主が決済前に引き出せるとは判断しません。現金一覧へ、金額だけでなく使用条件と解除条件を記載します。
エネルギーM&Aの仮定3倍・4倍・5倍を、市場相場と区別する
正常EBITDA7,500万円へ、計算練習として3倍、4倍、5倍を掛けます。これはエネルギー会社の一般相場でも、保守会社の推奨倍率でもありません。銀行借入8,400万円を控除する条件で、倍率だけが変わった場合を比べます。株主貸付金や他の負債同等項目はない仮定です。事務所等の通常賃料は営業費用に残し、この例には別控除するリース債務を置いていません。実案件では契約と会計基準を確認します。
| 仮定倍率 | EV | 余剰現金 | 銀行借入 | 株式価値 |
|---|---|---|---|---|
| 3倍 | 22,500 | +6,200 | -8,400 | 20,300 |
| 4倍 | 30,000 | +6,200 | -8,400 | 27,800 |
| 5倍 | 37,500 | +6,200 | -8,400 | 35,300 |
4倍の計算では、事業価値は3億円です。余剰現金6,200万円を足し、銀行借入8,400万円を引くと、株式価値は2億7,800万円となります。このEVには通常の点検機器や契約継続に必要な資産を含めています。機器の中古価格を別に足したり、必要現金を負債項目として再び引いたりしません。このエネルギーM&Aモデルの株式価値は、交渉の出発点となる計算額です。決済時の支払額や支払期日まで確定した数字ではありません。
エネルギーM&Aの正常運転資本4,800万円を、価格へ二重加算しない
この例の正常な非現金運転資本は、下表の4,800万円とします。現金と借入を除き、営業上の債権、部材、前払と通常の営業負債を対応させた数字です。買い手が通常の保守事業を続けられる状態としてEVに含め、4,800万円を価格へ再加算しません。前受保守料1,800万円もこの計算に含めています。同じ前受金を銀行借入へ上乗せして再控除すると、本例の定義では重複した減額になります。
| 項目 | 金額 |
|---|---|
| 通常の営業債権 | 8,400 |
| 自社所有の通常交換部材 | 2,100 |
| 営業上の前払費用 | 700 |
| 仕入・外注等の未払 | -4,600 |
| 通常の前受保守料 | -1,800 |
| 正常な非現金運転資本 | 4,800 |
利益の変化と資金不足の調整は、別の原因で計算する
正常EBITDAが600万円下がる場合、仮定4倍を固定するとEVは2,400万円下がります。他の条件を変えなければ、株式価値は2億5,400万円です。別の感応度として、正常利益が同じまま運転資本が基準より900万円不足するなら、補填額を差し引いた株式価値は2億6,900万円となります。この二つは独立した例です。一つの原因を利益減額と資金不足の双方へ反映するときは、同じ損失を重ねていないか確認します。
計算例から自社へ持ち帰るのは、倍率より調整の根拠
自社の売却準備では、この表へ数字を入れる前に、必要な費用と資産の範囲を確かめます。どの保守契約が更新され、誰が実務を担い、何か月分の資金が必要なのかを説明します。発電資産がある会社なら、その資産と借入を別に評価する必要もあります。買い手が提示する倍率の大小より、同じ営業状態を前提としているかを確認してください。条件が違う見積りを同じ表へ載せるだけでは、公平な価格比較になりません。
価格提案を、売主が受け取る対価と承継後の責任へつなげる
エネルギーM&Aの公表倍率は、分子と分母の範囲を確かめる
公表額が株式対価なのか、借入引受を含む事業価値なのかで、計算できる倍率は変わります。取得比率、対象期間、利益の調整、会計基準も確認します。大型の海外電源取得や成長中の小売会社の倍率を、国内の地域保守会社へそのまま使うことはできません。対象企業の利益が非公表なら、数字を推測して相場表へ載せないことが重要です。比較材料が少ない場合は、その限界を示し、自社の契約と収支から検討を進めます。
設備容量当たりの単価は、利益倍率の代わりにはならない
発電所の取得額を設備容量で割る指標は、規模をそろえる目安になります。ただし、容量が同じでも稼働実績、残存契約、系統条件、更新負担は異なります。設置済み設備と開発途中の案件も同列には扱えません。評価の初期に違いを見つけるための指標として用い、最終的な価格の根拠には収支と権利の確認を重ねます。単価が低い案件でも、後から必要になる支出が大きければ、取得総額は安くならない場合があります。
担保と金融契約は、株価の計算外にも実行条件を作る
借入残高を価格から引けば、担保や金融契約の問題が解決するわけではありません。発電設備、口座、売電債権、株式などに担保が設定されている場合があります。株主交代への承諾、期限前返済、違約金、借換えの条件を確認します。融資契約上の配当制限も、売主が決済前に資金を受け取れるかに関わります。残高証明だけでなく、必要な承諾と解除書類、手続の順番まで確認してから、実行可能な受取額を判断します。
個人保証がある場合は、株式譲渡の合意と債権者による解除を分けます。買い手が保証を引き継ぐという説明だけで、元オーナーの責任が消えるとは限りません。複数金融機関の融資や個人資産の担保があるなら、一覧にして確認します。売主にとって、対価の増額と保証の残存は別の交渉事項です。入金後に責任が残る条件を見落とさず、解除の確認方法を決済条件や履行手順に組み込みます。
補助対象資産の承継は、株式と設備売買を分けて照会する
補助金で取得した設備には、財産処分に関する条件が付いている場合があります。資産の譲渡、用途変更、担保提供等について、交付要綱や承認手続を確認します。会社の株式を売る場合と設備自体を譲る場合を同じ扱いと決め付けません。対象事業の継続条件も整理します。経済産業省は補助事業等で取得した財産に関する通達等を公表しています。自社の交付決定と所管窓口に即して確認することが必要です。
事業譲渡の対価は、そのまま個人の売却代金にならない
会社が設備や事業を譲る場合、代金を受け取る主体は通常その会社です。個人株主が株式を譲る場合の受取と区別します。会社に残る借入、従業員、契約、税負担を整理し、その後オーナーへ資金を移す方法も検討します。設備だけを譲っても、土地利用や売電契約が当然に移るとは限りません。対価総額の比較に加え、何を引き継ぎ、何が売主側へ残るかを確認しなければ、方式ごとの有利不利は判断できません。
エネルギー会社を売るオーナーの手取りは、株式価値と分ける
仮定モデルの2億7,800万円は、株式価値の計算結果です。税金や売主側の費用を控除した手取り額ではありません。個人株主の譲渡所得では、売却代金から取得費等を差し引く計算を行います。売却代金全額をそのまま所得とする説明は避けます。国税庁「株式等を譲渡したときの課税」を確認し、株式の取得経緯、保有主体、費用、実行時点の制度に応じて税務専門家と算定します。
退職金、個人所有地の売買、貸付金の返済を組み合わせる場合も、エネルギーM&Aの受取名目ごとに明細を作ります。会社が退職金を払えば、その分の現金が減るため、株式対価との関係を確認します。別の受取を追加しただけで総額が増えるとは限りません。代金の一部が後払いや条件付きなら、決済日の入金と将来の見込額も分けます。売却後の生活や次の投資に使える資金は、額面の総額より受取時期と残る責任に左右されます。
買い手の相乗効果は、実現費用と配分を交渉する
買い手が調達、監視、配送、保守を統合すれば、費用を減らせる可能性があります。ただし、拠点統合、システム移行、人員教育などの支出も必要です。売主の会社が単独で生む利益と、統合後に追加で生む利益を分けます。買い手の予定だけで将来利益を全額上乗せしない一方、自社の顧客網や現場情報が実現を支えるなら、その価値を説明します。双方が何を提供し、いつ効果が出るかを具体化することが交渉の材料になります。
価格調整と補償で、同じ停止損失を何度も負担しない
設備の不具合が見つかった場合、修理費、休止中の売電損失、保険回収を分けます。将来収支へ反映した負担を価格からも同じように控除すると、重複する場合があります。補償条項や代金留保との関係も確認します。反対に、単発の修理費だけを見て、長期停止の影響を落とすことも避けます。売主は原因ごとに金額と処理先を一覧化し、評価、決済調整、補償のどこで扱ったのかを買い手と共有します。
最終提案は、運転を続ける条件と受取条件を一緒に比べる
エネルギーM&Aの提案比較で、金額の高い提案ほど確認したいのは、その金額が成立する条件です。拘束現金を残す必要があるのか、借入の承継承諾を誰が取るのか、追加投資をどちらが負担するのかを読みます。主要契約の更新やオーナー残任を条件とする場合も、期限と役割を具体化します。自社の事業が続くための資産、人員、契約を渡しながら、売主が受け取る金額と退任後の責任を明確にすることが、納得できる売却条件につながります。
エネルギーM&Aの実務は、売却後も供給を続けられる相手選びから始まる
売却目的を「退任できる条件」まで具体化する
エネルギーM&Aで会社を売る目的は、売却代金の確保だけではありません。後継者不足の解消、設備更新の資金確保もあります。電力調達の負担を減らしたい場合もあるでしょう。まず、社長が離れた後の運営を考えます。夜間の障害対応や燃料の手配を誰が担うのか。地域や地主への説明を誰に任せるのか。これらを具体化すると、必要な買い手の能力が見えてきます。株価の希望と退任の希望は、別々の条件として整理します。
売主は、残したい役割と終えたい役割を分けます。例えば、地域との対話には一定期間協力できます。一方、毎日の需給判断は買い手に移したい場合があります。この違いを曖昧にすると、相談役の名前で仕事が残ります。エネルギーM&Aでは、代金と引継ぎ負担を一緒に比べます。退任日だけでなく、相談の対象や対応時間も定めます。約束した仕事を終えれば離れられる条件が、売却後の生活を守ります。
発電所を買える資金と、会社を運営する資金を確かめる
買い手には、買収代金の出所を確認します。融資を使う場合は、金融機関の検討状況も確認します。さらに、決済後の運転資金を分けて聞きます。小売では電力の調達代金が先に必要になる場合があります。燃料販売では在庫の確保が欠かせません。発電所でも故障や災害で支払いが増えます。買収資金を用意できることと、供給を維持できることは同じではありません。資金繰りを含めた運営計画を求めます。
候補者の説明は、担当者の印象だけで判断しません。買収主体、最終的な出資者、決裁者を確認します。過去の買収後に、雇用や支払いをどう扱ったかも調べます。中小企業庁は、不適切な買い手への対応を重視しています。売主自身も、信用確認を支援者に任せきりにしない姿勢が必要です。質問への回答が変わる場合は、その理由を確認します。資金や体制が固まる前の独占交渉には、期限と終了条件を設けます。中小M&Aガイドライン
エネルギーM&Aでは、設備ごとに権利と収入をつなげる
発電設備の一覧だけでは、譲渡対象は確定しません。土地、通行路、送電線、監視装置も確認が必要です。会社が設備を持っていても、土地は社長個人かもしれません。借りた屋根に設置した設備もあります。さらに、収入を得る契約の名義を確かめます。設備番号、所在地、所有者、契約者を一行で対応させます。帳簿にある資産が、実際に使える権利と結び付いているかを見ます。
保守を受託する仕事と、発電所の所有は分けて整理します。価値の中心は、契約、人員、記録、出動体制です。顧客の設備を自社資産に混ぜないようにします。逆に、発電会社が使う監視ソフトや通信機器は、外部の所有物かもしれません。買い手には、所有する物と借りる物を分けて示します。売買代金に含む範囲が明確なら、決済後の追加請求も避けやすくなります。関連会社との契約も、この整理に含めます。
エネルギーM&Aの事業調査は、記録の矛盾から優先順位を付ける
買収前の調査をデューデリジェンスと呼びます。売主は、質問を受ける前に資料を突き合わせます。発電量と売電明細、検針値と請求額を比べます。燃料の仕入量と販売量にも整合性が必要です。数字が合わない場合は、集計の期間差を先に確かめます。損失や未請求が混じる可能性も検討します。資料を大量に渡すより、差額の理由を説明できる状態の方が、調査を進めやすくします。
設備の不具合は、故障一覧だけで終わらせません。停止した期間、修理内容、支払者を対応させます。再発している故障は、原因が解決したかを見ます。また、保険金を受けた事実と、修理の完了を分けます。独自の実務判断として、説明できない不一致を優先します。売主が理由と対策を示せれば、買い手は負担を見積もれます。不明点の多さを理由とした、一括の価格引下げも交渉しやすくなります。
顧客名と遠隔操作情報は、同じ段階で開示しない
初期の候補者には、集計した情報から示します。顧客の地域、契約期間、解約率などです。発電所も、初めから詳細な配置図を配る必要はありません。候補を絞り、秘密保持と閲覧範囲を定めます。その後、契約原本や設備の識別情報を開示します。現地確認では、従業員や地主への説明方法も決めます。競合する候補者には、価格表や個別顧客名へのアクセスを特に慎重に設計します。
個人データには、事業承継に伴う提供の扱いがあります。ただし、交渉中の開示も無条件ではありません。利用目的、取扱方法、漏えい時の対応を契約で定めます。不成立時の返却や消去も対象です。承継後も、従前の利用目的を超える利用には注意が必要です。監視装置の管理者パスワードは、顧客名簿と分離します。調査のための閲覧権限と、設備を操作する権限は別です。個人情報保護委員会の通則編、事業承継に関するQ&A
売主から比較する質問を、全候補へそろえる
エネルギーM&Aの候補ごとに違う質問をすると、提案を比べにくくなります。保安責任者の配置、更新投資、資金繰りを聞きます。既存従業員の勤務地や待遇も確認します。社長の残留期間と、地域窓口の担当も共通項目です。答えは、基本合意や最終契約にどこまで反映するかを整理します。口頭の希望と、買い手の確約を混ぜないことが大切です。継続できる体制を具体的に示す候補を評価します。
高い提示額でも、条件付きの部分が大きいことがあります。稼働開始や収益目標の達成が条件なら、その内容を見ます。一方、価格が低くても条件が簡単とは限りません。広い補償義務や長い残留期間が含まれる場合もあります。エネルギーM&Aの比較表には、金額以外の負担を載せます。未確定の条件には担当者と回答期限を付けます。最終段階まで判断材料を残すことが、売主の選択肢を守ります。
エネルギーM&Aの許認可と契約を、譲渡日から逆算して確認する
FIT・FIP認定は、株主の変更も確認対象になる
FIT・FIPでは、認定計画の変更手続を確認します。事業譲渡による認定事業者の変更が代表例です。株式譲渡でも、確認が不要になるとは限りません。議決権の過半数を持つ株主などは、密接関係者に該当します。その変更は、変更認定申請の対象となります。法人名が同じという理由だけで、手続を省かないことが重要です。出資関係図を作り、間接的な支配関係も確認します。認定計画の変更に関する注意事項
重要な計画変更では、説明会等が必要となる場合があります。対象や実施方法は、電源や規模、立地で異なります。説明会と事前周知措置を、一律に扱わないようにします。適格事業者に関する説明方法の特例も確認します。地域説明、必要資料、申請の順序を工程に入れます。また、過去の説明内容と現状が合うかも確認します。すべてを決済後に処理する計画は避けます。適用条件と実施時期は、最新の手引きと窓口で確認します。説明会及び事前周知措置実施ガイドライン
売電契約と系統接続は、認定と別に引き継ぐ
認定の変更だけで、売電に関する準備は終わりません。売電先、送配電事業者、需給管理先との契約を確認します。契約者、振込口座、計量データの受領先を整理します。担保設定や金融機関の承諾条件も確認が必要です。接続済みの設備でも、変更内容により手続は異なります。設備の増設や蓄電池の追加を予定する場合は、既存設備の譲渡と、変更計画を分けて検討します。
FITの買取条件と、FIPの収入構造も区別します。FIPでは、市場等での販売とプレミアムを分けて扱います。売却資料には、実際の販売方法と費用負担を記載します。予測誤差への対応や取引手数料も確認します。買い手の運用に変えた場合の収益は、別の仮定です。現状の利益として混ぜると、価格の説明が不安定になります。売主が渡す契約と、買い手が新たに用意する契約を明記します。FIP制度と関連手続
PPAのエネルギーM&Aは、需要家との約束が土台になる
PPAは、電力を販売する契約です。設備の所有と、建物の所有が分かれる場合があります。環境省の手引きも、第三者所有の仕組みを整理しています。売主は、設備の設置場所だけでなく、使用できる期間を確認します。屋根の改修、建物の売却、需要家の移転は重要です。契約終了時に設備を撤去するのか、譲渡するのかも読みます。発電可能な期間と、契約上使える期間を混同しません。PPA等の第三者所有による導入の手引き
需要家との契約には、譲渡や支配変更の条件があり得ます。事業譲渡なら、契約の移転方法を確認します。株式譲渡でも、株主変更の承諾条項を読みます。さらに、発電した電力と環境価値の帰属を区別します。物理的に電気を供給する契約と、環境価値等を取引する契約も別です。売主は、収入の相手と履行する義務を一組にします。単に「長期PPAがある」と示すだけでは、負担は伝わりません。
蓄電池は、運用権限と保安体制を別々に確認する
蓄電池は、設置する場所や使い方で扱いが変わります。独立した蓄電所と、需要設備等に付属する装置は区別します。産業保安監督部は、それぞれの手続を示しています。蓄電所では、保安規程や主任技術者の確認が必要です。工事計画等の手続は、出力や容量などに応じて変わります。加えて、発電事業の届出対象となるかも判定します。蓄電池を持つ全社に、同じ手続が必要とは限りません。蓄電池・蓄電所の手続、発電事業の届出義務
調査では、充放電の指示を出す主体を特定します。市場での運用を委託する場合は、その契約を読みます。運用手数料、損失の負担、指示を止める条件が重要です。保証された容量と、実際に使える容量も照合します。温度、稼働履歴、劣化による制約を確認します。エネルギーM&Aで重視すべきなのは、設備の銘板だけではありません。買い手が引継ぎ後に守るべき運転条件まで渡せることです。
小売電気事業の承継と、顧客移管を混同しない
資源エネルギー庁は、小売電気事業の承継届を案内しています。事業全部の譲渡や、一定の組織再編等が対象です。承継に伴う登録内容の変更も確認します。一部の顧客だけを移す取引は、同じ扱いと決められません。対象事業、買い手の登録、契約の移転方法を整理します。譲渡方法が固まった段階で、所管窓口と確認します。登録の承継と、個々の供給契約の扱いは別の論点です。小売電気事業の承継手続
顧客移管では、供給地点ごとに切替の状態を管理します。料金計算、口座振替、問い合わせ先もつなぎます。需給管理や調達契約が切れると、供給の継続に影響します。未収料金や預り金は、誰が回収し返すかを定めます。また、請求の訂正が後日発生する場合もあります。最終請求を出せば精算完了とは限りません。旧運営者が参照できる情報と期間も、契約で定めておく必要があります。
LPガスは、販売と保安の承継を並べて確認する
LPガス販売には、販売事業者の地位を承継する制度があります。事業全部の譲渡等が対象となる制度です。欠格事由などの要件も確認が必要です。保安機関の手続や保安委託契約は、別に整理します。顧客台帳を受け取るだけでは、保安業務は引き継げません。供給設備の所在、点検状況、緊急連絡先をそろえます。営業所ごとの承継範囲と提出先は、所管行政庁へ確認します。LPガス販売事業の手続、販売・保安機関の申請案内
料金についても、過去の慣行を前提にしません。2025年4月2日に、料金表示等の新ルールが施行されました。三部料金の表示と、設備費用の計上制限を確認します。新規契約と既存契約では、適用の違いがあります。売主は、設備の所有権と費用回収の根拠を示します。承継後も同じ料金を回収できるかは、個別に検討します。旧契約の収益が、そのまま続くとの説明は避けます。LPガス取引制度の改正内容
燃料拠点では、地下設備と環境負担を見落とさない
燃料販売では、危険物施設の許可や届出を確認します。消防庁は、製造所等の譲渡引渡届の様式を示しています。ただし、所有者変更と設備変更は同じ手続ではありません。扱う物、量、施設構造に応じて確認します。地下タンクや配管は、見た目だけでは評価できません。点検結果、漏えい履歴、改修記録をそろえます。誰が検査を行い、どの記録が残るかを明確にします。消防庁の危険物関係届出様式
土壌調査が、すべての会社売却で義務になるわけではありません。有害物質使用特定施設の廃止など、法定の契機があります。土地の形質変更や自治体の条例も確認します。一方、法定義務がなくても、取引上の調査は検討できます。油臭や漏えいの記録があれば、買い手への説明が必要です。調査する範囲と費用負担を先に合意します。判明した問題は、是正方法と契約上の分担につなげます。環境省の土壌環境に関する説明
保守会社のエネルギーM&Aは、資格者だけでは完結しない
保守会社では、資格の人数と実際の対応力を分けます。担当設備の数、地域、移動時間を確認します。夜間の待機や休日の出動も負担です。電気保安の外部委託には、受託者の要件や承認制度があります。単に有資格者を採用すれば、全契約を受けられるとは限りません。会社の体制と、各設備に対する手続を確認します。工事を行う場合の許可や登録も、業務内容に応じて別に整理します。保安管理業務の受託要件
売主は、保守契約の更新日と解約条件を並べます。部品供給の途絶や、遠隔監視の通信停止も確認します。発電量を保証する契約なら、保証の測定条件が重要です。設備停止の原因が顧客側にある場合の扱いも読みます。買い手の拠点網で出動時間が縮むことは、将来の改善案です。現状のサービス水準と混ぜずに説明します。技術者が残り、必要な記録を使えることが、収益継続の前提です。
エネルギーM&Aの契約は、代金と残る責任を一緒に決める
エネルギーM&Aの株式譲渡と事業譲渡は、残す資産から選ぶ
株式譲渡では、対象会社の法人格は変わりません。会社の契約や債務は、原則として会社に残ります。一方、事業譲渡では、移す資産や契約を特定します。契約移転や許認可の手続は個別の確認が必要です。社長の自宅と一体の土地を残したい場合もあります。発電所の一部だけを売りたい場合もあるでしょう。価格や税金だけでなく、何を渡せば事業が動くかから選びます。
エネルギーM&Aでは、会社分割や持分の売買を使う案件もあります。その場合も、株式譲渡と同じ手順とは限りません。プロジェクト用の会社では、出資契約も調べます。貸付、担保、分配制限が絡むためです。個人所有の土地を会社が使う場合は、賃貸条件を決めます。売却後の地代を相場に直すなら、利益への影響も示します。企業価値に含めた資産を、別の売買代金で重ねて請求しないように整理します。
条件がそろわない場合の決済延期を決めておく
最終契約を結ぶ日と、代金を受け取る日は異なる場合があります。その間に、認定変更や承諾取得を進めます。売主は、決済に必要な条件を一覧化します。条件ごとに、提出書類と判断者を定めます。行政の処理が終わらないときの扱いも必要です。期限延長、対象の変更、契約終了などを協議します。実施できないまま決済日だけが来る状態を避けます。相手の努力義務だけで足りるかも検討します。
決済までの期間も、設備と供給の管理は続きます。通常の修理と大きな更新投資を区別します。重大故障や災害が起きた場合の通知も定めます。保険金の請求権と、復旧費の負担を対応させます。買い手の承諾を要する事項は、金額だけで決めない方法もあります。供給の停止や重要顧客の解約も判断材料です。現場が緊急対応をためらわないよう、例外と連絡手順を明記します。
留保金と追加対価は、測れる条件で交渉する
代金の一部を後日支払う場合は、支払条件を読みます。留保金と業績連動の追加対価は、目的が異なります。前者は精算や補償への備えなどに使われます。後者は、将来の業績等で金額が変わります。発電量を指標にすると、天候や出力制御の影響があります。小売の粗利なら、調達方法の変更が影響します。売主が制御できない要因を、そのまま負担しない条件を検討します。
エネルギーM&Aの追加対価には、計算手順が必要です。使用するデータ、費用配賦、訂正の期限を定めます。買い手が保守費を増やした場合の扱いも確認します。事業を他社へ移した場合や、停止した場合も想定します。売主の確認権と、争いが生じた際の手順を入れます。提示額の最大値だけを比較しないことが重要です。決済日に確定する額と、条件が残る額を分けて判断します。
撤去費、修繕費、運転資金を二重に差し引かない
発電設備の廃棄や土地の原状回復は、将来の支出です。対象となる太陽光認定事業には、廃棄等費用の積立制度があります。ただし、積立残高が撤去費の全額を保証するわけではありません。積立金は、自由に使える余剰現金とも異なります。残高、取り戻しの条件、見積費用を分けて示します。土地の契約が求める整地や基礎撤去も確認します。制度上の積立と契約上の負担を照合します。廃棄等費用積立制度
同じ費用を、価格から何度も引かない整理も必要です。将来収益の計算に織り込んだ更新費を確認します。そのうえで、別の負債調整が必要かを検討します。未払の調達費用や顧客の預り金も同様です。運転資金の精算と、借入等の控除の区分を合わせます。帳簿の科目名だけで判断せず、取引の実質を見ます。評価章の計算条件と最終契約の定義を、一つの精算表で照合します。
エネルギーM&A後の個人保証と補償の終期を文書で確認する
買い手が保証を引き受けると言っても、それで解除とはなりません。保証先の金融機関等との合意が必要です。融資以外の保証や担保も探します。燃料の仕入取引、設備リース、賃貸借も確認対象です。売主が署名した書類を集め、相手と残額を一覧化します。経営者保証のガイドラインも踏まえて相談します。決済時の解除を条件とするか、具体的に交渉します。解除は書面で確認します。経営者保証ガイドラインと事業承継時の特則
補償条項では、対象、期間、上限を検討します。過去の事故と、将来の通常故障は分けます。開示済みの問題をどう扱うかも明確にします。例えば、既知の漏えいについて調査範囲を定める方法があります。その費用を価格へ反映したかも確認します。売主に無期限の設備性能保証を求める条項は慎重に読みます。第三者に対する法的責任と、当事者間の費用分担は一致するとは限りません。
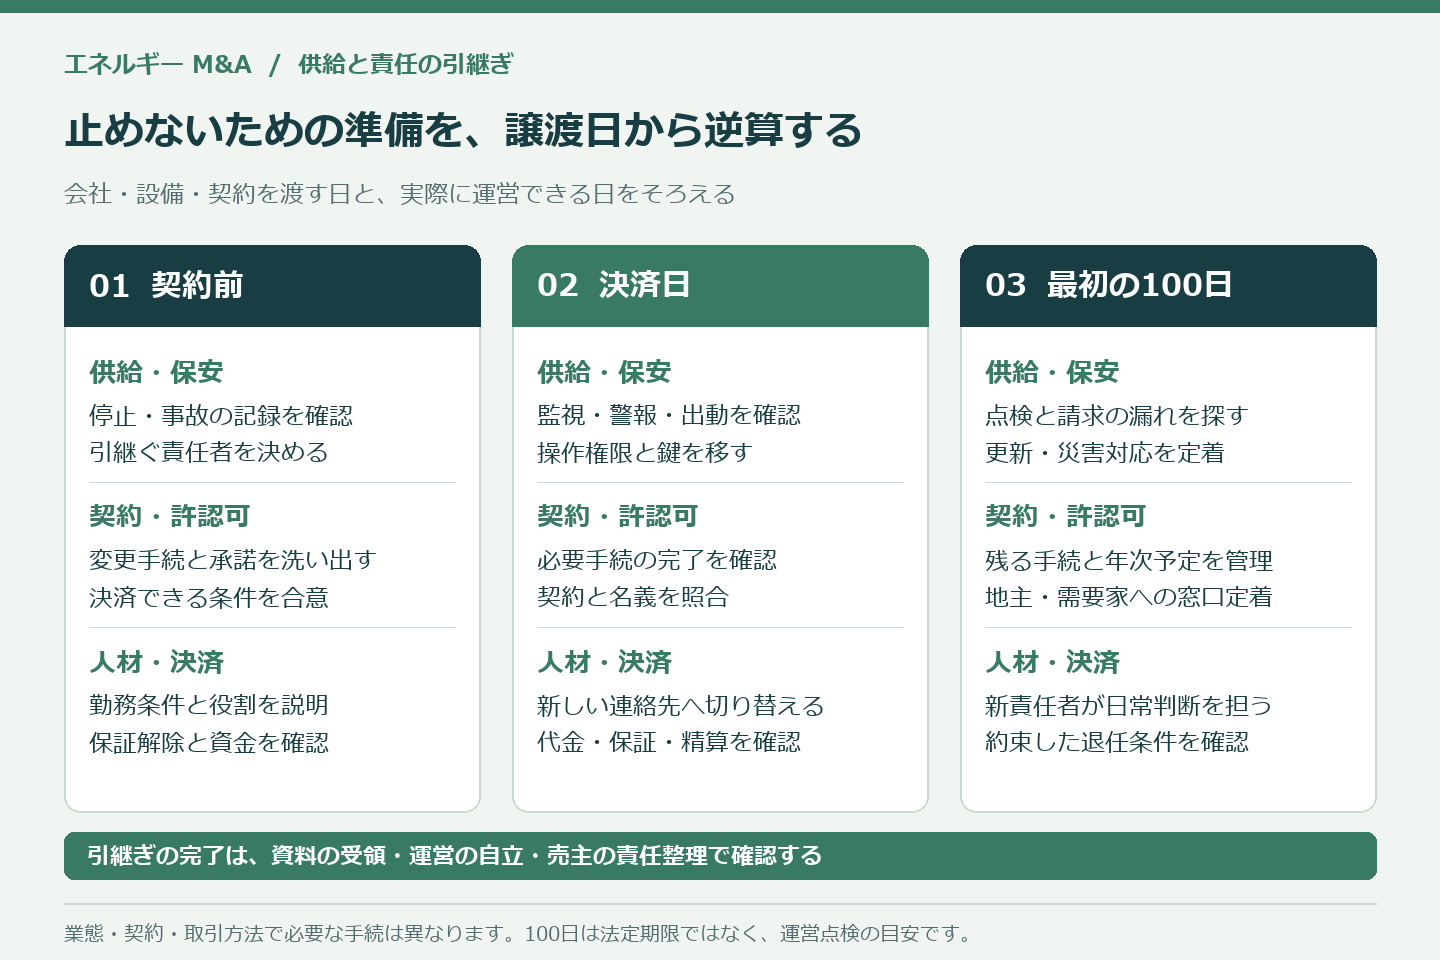
供給と保安を切らさない、最初の100日の引継ぎ
従業員への説明は、勤務の変化まで伝える
雇用を守るという説明は、具体的な勤務条件に直します。勤務地、夜間待機、出動手当、教育体制が論点です。事業譲渡による労働契約の承継には、本人の承諾が必要です。株式譲渡では、雇用主の会社は変わりません。ただし、就業条件の変更を自由に行えるわけではありません。厚生労働省の改正指針は、2026年5月25日から適用されています。取引方式に応じた説明と協議を進めます。事業譲渡等指針の改正
技術者には、資格の名義だけで残留を求めません。担当設備、応援体制、事故時の権限を示します。配送員には、配送区域や車両の変更を説明します。顧客対応の担当者には、料金改定や請求の方針を伝えます。売主が退いた後に相談する相手も必要です。説明時期は秘密保持と調整しますが、同意を急がせない日程が重要です。現場の疑問を拾う窓口を、買い手と共同で用意します。
エネルギーM&Aの決済日は、操作権限を確認して迎える
決済前に、引継ぎを短い手順で試します。監視画面を開けるか、異常通知を受け取れるかを確認します。設備を止める権限と、再開を判断する権限も明確にします。鍵、図面、機器の設定記録を渡します。ただし、共有パスワードを配るだけでは不十分です。担当者ごとの権限を設定し、不要な旧権限を整理します。変更の操作履歴を残し、問題が出た際の戻し方も準備します。
当日は、供給と請求の基準時刻を記録します。メーター値や燃料在庫は、確認方法を合意します。発電データの欠測や後日の補正も想定します。銀行口座の変更通知が、顧客に届くかも確認します。偽の口座変更依頼と誤解されない連絡方法を選びます。緊急連絡網には、新旧双方の責任者を載せます。旧社長に電話が集中した場合も、正式な担当へ引き継ぐ運用にします。
最初の30日は、未請求と保安の漏れを探す
引継ぎ直後は、売上拡大より日々の整合性を見ます。供給は続いているのに請求できない地点がないか。保守契約は残っているのに点検予定が消えていないか。こうした漏れを確認します。小売では、顧客からの問い合わせを分類します。LPガスでは、配送と点検の予定を照合します。発電所では、異常通知の見落としを確認します。現場の報告と会計の数字を、同じ設備や顧客で追います。
売主の協力は、案件の説明と事実確認に限定して記録します。買い手が決めるべき日々の運営を代行し続けないようにします。未解決事項には、期限と責任者を付けます。解約、停止、未収金の増加は、原因を分けて見ます。季節要因や市場価格の変動もあるためです。譲渡前後の数字だけで、引継ぎの失敗と断定しません。対処すべき問題を共有し、追加対応の範囲を合意します。
100日までに、設備更新と地域対応の担当を定着させる
次の段階では、修繕や更新の優先順位を決めます。すぐに全拠点の仕組みを統一する必要はありません。災害時の連絡や安全対応は、早く共通化します。一方、地域の配送順や地主との連絡は、経緯を理解して変更します。発電所ごとの排水、草刈り、通行の約束も引き継ぎます。台帳に載らない小さな合意が、地域との関係を支えることがあります。内容と期限を記録して、会社の情報にします。
100日は法定の期限ではなく、運営を点検する目安です。定期点検や年次精算が、その後に来ることもあります。残る仕事は、年間の予定表に移します。社長の退任を遅らせる理由にしない工夫が必要です。買い手が担当者を決め、必要な資料を受領したかを確認します。売主の関与を終える判断は、日数だけでなく成果で行います。引継ぎの完了を双方で記録すれば、役割の再拡大を防ぎやすくなります。
エネルギーM&Aの引継ぎ完了を、作業の合格基準で決める
エネルギーM&Aの引継ぎは、資料の箱を渡して終わりではありません。誰が供給し、誰が判断し、誰が支払うかを確認します。例えば、異常を受信して出動先へ連絡できることです。あるいは、料金を計算して請求できることです。実際の担当者が実行できるかを、双方で確かめます。未完了の項目は、代金の留保や協力期間と整合させます。すべてを同じ条件にする必要はありません。
エネルギーM&Aを終える売主の条件も明確にします。保証の解除、権限の移管、約束した説明の終了です。買い手にとっては、記録の受領と運営の自立が重要です。両者の条件を、一枚の確認表で対応させます。これにより、価格交渉と引継ぎが別々に進むのを防ぎます。会社を高く売ることと、責任を適切に渡すことを同時に目指します。これが、継続供給を担う事業に合った売却準備です。
エネルギーM&Aで売主からよくある質問
株式譲渡なら、発電事業の変更手続は不要ですか
不要とは限りません。法人が同じでも、株主や役員の変更が生じます。FIT・FIPでは、密接関係者の変更が重要です。また、融資やPPAに支配変更の条項があり得ます。認定、契約、保安体制を分けて確認します。すべての株主変更に同じ手続が必要とも限りません。取引後の出資関係図を作り、該当する変更を判定します。必要な承諾や説明会等は、決済日を決める前に工程へ組み込みます。
エネルギーM&Aで、FIT期間の残りだけを見れば十分ですか
残存期間は重要ですが、それだけでは不十分です。土地を使える期間、設備の状態、修繕の予定を確認します。出力制御や停止履歴も収入に関わります。契約終了後の撤去や原状回復も負担です。売主は、残りの売上と残りの支出を並べます。契約が長くても、大きな更新が近ければ条件は変わります。終了後の運営計画は、現在の確定した収入と区別します。保証された売却額として示すことはできません。
蓄電池の設備が新しければ、調査は簡単になりますか
新しい設備でも、契約と運用の調査は必要です。保証の開始日、稼働実績、性能確認の記録を見ます。まだ商業運転を始めていない設備は、実績が限られます。接続、保安、運用委託の準備状況を確かめます。収入計画は、取引する市場と契約条件に分けます。複数の収入を同時に得られる前提も検証します。売主は、達成済みの条件と未完了の条件を明示します。新しさと収益の確実性は、別の評価項目です。
顧客が多い小売会社やLPガス会社は、有利に売れますか
顧客数は価値の一要素です。ただし、契約ごとの採算や継続性も見られます。小売では、調達費や解約動向が重要です。LPガスでは、配送距離、保安費、料金の適法性も確認します。未収金の多い顧客を含む場合は、その理由を示します。顧客数に一律の単価を掛けるだけでは、条件は決まりません。売主は、顧客を維持する費用まで説明します。買い手の既存拠点との組合せは、追加の検討事項です。
エネルギー会社を売れば、個人保証も自動でなくなりますか
会社や株式を売るだけで、自動的に解除されるものではありません。保証先ごとに、解除や変更の手続を確認します。買い手との契約だけでは、債権者を拘束できません。金融機関との協議は、決済前から進めます。仕入先などへの保証も見落とさないようにします。解除されない場合の決済条件や、代替策も検討します。売却後に対応するとの説明だけで終えず、実施方法と書面を確認します。
エネルギーM&Aの調査で、不具合は先に直すべきですか
安全上や法令上、対応が必要な問題は放置できません。そのうえで、通常の改修は費用と効果を考えます。修理後の状態を売る方法もあれば、買い手の改修を前提に交渉する方法もあります。売主は、不具合の内容と見積りを示します。すべて直せば、その費用が売却額に上乗せされるとは限りません。対応義務のあるものと、経済合理性で判断できるものを分けます。隠すことは、後日の補償問題につながります。
地主や需要家への説明は、いつ行うべきですか
契約の承諾条件や、制度上の説明時期から決めます。秘密保持を理由に、必要な説明を決済後へ回すことはできません。一方、候補が定まる前の広い開示には注意します。誰に何を伝えるか、売主と買い手で合意します。地域説明が必要な認定変更では、その工程を優先します。問い合わせ先や供給条件の変化も具体的に伝えます。従前の約束をどう引き継ぐかを示すことが、関係維持に役立ちます。
売却後、社長はいつ退任できるのでしょうか
一律の期間はありません。必要な引継ぎの内容から決めます。売主しか知らない契約や、地域との合意を先に整理します。次に、買い手の責任者へ説明する機会を設けます。退任後の相談が必要なら、対象、期間、報酬を定めます。日常の判断まで無制限に引き受けないことが大切です。保証解除や権限移管の確認も含めます。買い手が自立して運営できる条件を、売却交渉の段階で合意しておきます。
参考文献・公表資料
資料確認:2026年9月20日。取引事例は当事者の公表時点の内容です。成立した取引、当時の計画、本記事の考察を区別しています。非公表の対価や倍率は推測で補っていません。評価モデルの数値と倍率は説明用の仮定です。
- 経済産業省・資源エネルギー庁「令和6年度(2024年度)エネルギー需給実績(確報)を取りまとめました」(2026年4月14日)
- 資源エネルギー庁「エネルギー基本計画について」
- 資源エネルギー庁「大きく変化する世界で、日本のエネルギーをどうする?『エネルギー基本計画』最新版を読みとく(後編)」
- 電力広域的運営推進機関「2026年度供給計画の取りまとめ及び経済産業大臣への送付について」(2026年3月30日)
- Misumi「第66期 有価証券報告書」(2022年6月27日提出、重要な後発事象)
- イーレックス「『糸魚川発電所』の株式譲渡契約締結のお知らせ―脱炭素に向けた石炭火力トランジションの推進―」(2022年8月1日)
- イーレックス「日興Web IR Day」(会社説明資料、糸魚川発電所の株式譲渡完了を記載)
- エイチ・アイ・エス「当社連結子会社の株式譲渡に関する契約締結のお知らせ」(2022年4月28日)
- エイチ・アイ・エス「第42期第3四半期 四半期報告書」(2022年9月13日提出)
- ENEOS「日本電気株式会社から承継した電気自動車充電サービス事業の運営開始について」(2022年6月6日)
- フォレストエナジー「総額14億円の資金調達及び東京センチュリーと資本業務提携について」(2022年5月17日)
- 東京センチュリー・フォレストエナジー「東京センチュリー株式会社とフォレストエナジー株式会社の再生可能エネルギー事業等に関する資本業務提携契約の締結について」(2022年5月17日)
- 東芝エネルギーシステムズ「発電事業者向けプラント監視ソフトウェア『EtaPRO™』事業の買収完了について」(2021年10月5日)
- 資源エネルギー庁「LPガスの取引適正化について」(2026年6月9日更新)
- 中小企業庁「中小M&Aガイドライン(第3版)」(2024年8月)
- 資源エネルギー庁「再エネ特措法改正関連情報 令和2年度改正」
- 環境省「PPA等の第三者所有による太陽光発電設備導入について」
- 資源エネルギー庁「廃棄等費用積立ガイドライン」(2025年4月改定)
- 経済産業省「地域や需要家への安定的な電力サービス実現に向けた市場リスクマネジメントに関する参考事例集」(2022年3月31日改正)
- 経済産業省「補助事業等により取得し、又は効用の増加した財産に関する通達等」
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」(令和8年4月1日現在法令等)
- 中小企業庁「中小M&Aガイドライン(第3版)―第三者への円滑な事業引継ぎに向けて―」
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」
- 個人情報保護委員会「『個人情報の保護に関する法律についてのガイドライン』に関するQ&A」
- 資源エネルギー庁「変更届出や変更認定申請を失念しないようご注意ください」
- 資源エネルギー庁「説明会及び事前周知措置実施ガイドライン」
- 中部近畿産業保安監督部「電力貯蔵装置(蓄電池)・蓄電所の各種手続き」
- 資源エネルギー庁「発電事業に係る届出義務について」
- 資源エネルギー庁「小売電気事業の承継、休・廃止、解散があったとき」
- 経済産業省「LPガス販売事業の手引き―法手続、役割と責務―」
- 関東東北産業保安監督部「『液化石油ガスの保安の確保及び取引の適正化に関する法律』に係る手続き案内及び申請様式」
- 経済産業省「『液化石油ガスの保安の確保及び取引の適正化に関する法律施行規則の一部を改正する省令』を公布しました」(2024年4月2日)
- 総務省消防庁「火災予防・危険物規制事務に係る届出等様式について」
- 環境省「令和8年版 環境・循環型社会・生物多様性白書 第2部第4章第3節 土壌環境の保全」
- 関東東北産業保安監督部「保安管理業務を行いたい方へ」
- 全国銀行協会「経営者保証ガイドライン」(事業承継時に焦点を当てた特則を含む)
- 厚生労働省「『事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針』の一部改正について」
関連情報


